
コラム
-
NEW
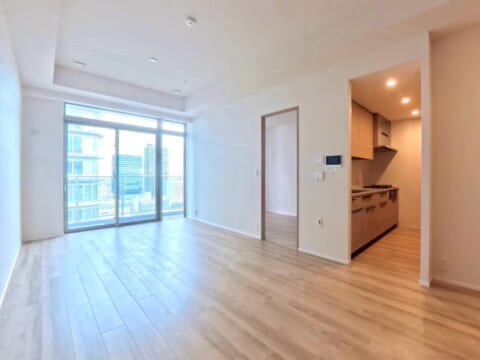
緑を望み開放感に浸る
21,500万円緑を望み開放感に浸る
中野区 中野駅3LDK/82.23㎡パークシティ中野ザタワーブリーズ
-
NEW
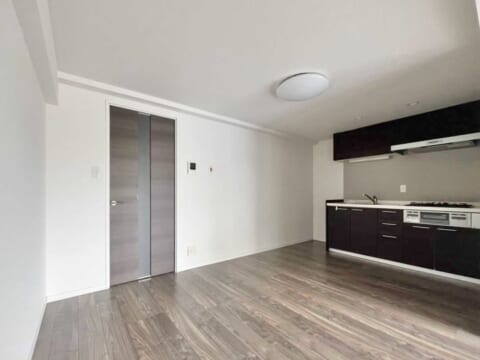
暮らしやすさの最前線
5,180万円暮らしやすさの最前線
目黒区 恵比寿駅1DK/39.37㎡秀和恵比寿レジデンス
-
NEW
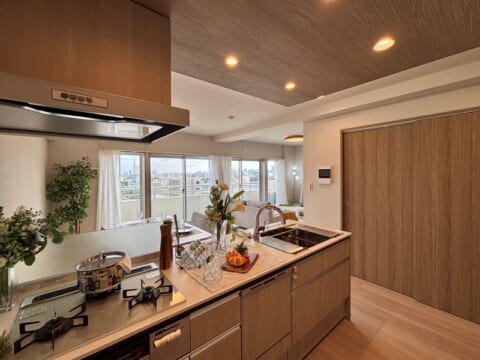
四季の彩りを日常に纏う駒込暮らし
7,499万円四季の彩りを日常に纏う駒込暮らし
北区 駒込駅3LDK/70.00㎡古河ガーデンマンション
-
NEW 改装中
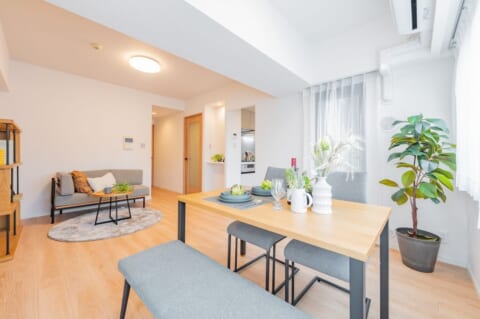
都心に宿る水辺の潤い
7,798万円都心に宿る水辺の潤い
江東区 南砂町駅4LDK/80.49㎡ナイスパークステイツ東陽町仙台堀川公園
-
NEW
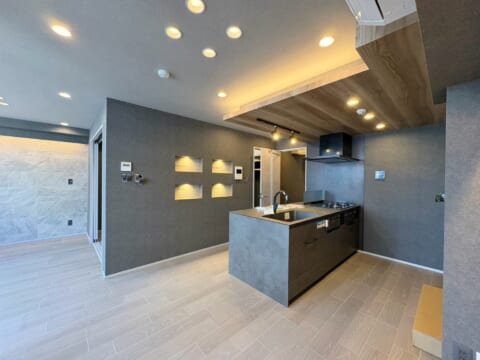
宿場町の記憶と暮らす
11,680万円宿場町の記憶と暮らす
品川区 青物横丁駅1SLDK/59.00㎡サンクタス品川
-
NEW
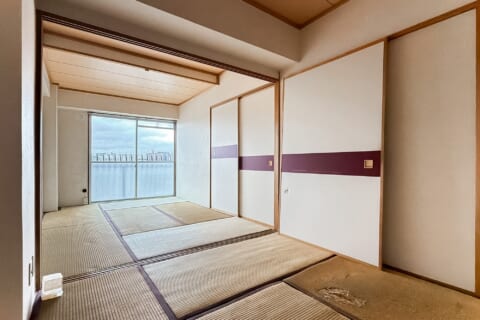
目黒と恵比寿のいいとこどり
3,980万円目黒と恵比寿のいいとこどり
目黒区 目黒駅1DK/39.70㎡秀和目黒レジデンス
すべて見る
【住宅ローン50年】リスクとメリットを徹底解説
2026.10.29


目次
1. そもそも「住宅ローン50年」ってどんな仕組み?
住宅ローンの返済期間は一般的に35年が基準とされてきました。50年ローンは、その上限を最長50年まで延ばしたものです。
返済期間が長いほど、月々の返済額は下がります
借りる金額が同じなら、返済期間を長くするほど、月々の返済額は小さくなります。
審査でも、返済期間が長いと年間の返済額が小さく計算されるため借りられる金額の目安が上がりやすくなります。
どの金融機関でも使えるわけではありません
50年ローンは、取り扱っている金融機関が限られています。また、「完済時は80歳未満」といった年齢の上限を設けているところが多く、申し込める年齢にも条件があります。
公的な長期固定ローンの「フラット50」もありますが、長期優良住宅などの条件があり一般的な中古マンションでは使えないことが多いのが実情です。
中古マンションは「築年数」で返済期間が制限されることも
意外と見落とされがちなのが、築年数との関係です。金融機関によっては、建物の法定耐用年数(鉄筋コンクリート造のマンションは47年)から築年数を引いた期間を返済期間の上限の目安にしています。
たとえば築30年なら、残りは17年が目安になり、50年はおろか35年でも借りられないことがあります。
一方で、築年数をあまり問わず長い期間で貸してくれる金融機関もあります。50年ローンを考えるなら物件と金融機関の相性まで含めて見ることが大切です。
2. 数字で見る、35年と50年の違い
借入額4,000万円、金利1.0%、元利均等返済(ボーナス返済なし)という一例で比べてみます。
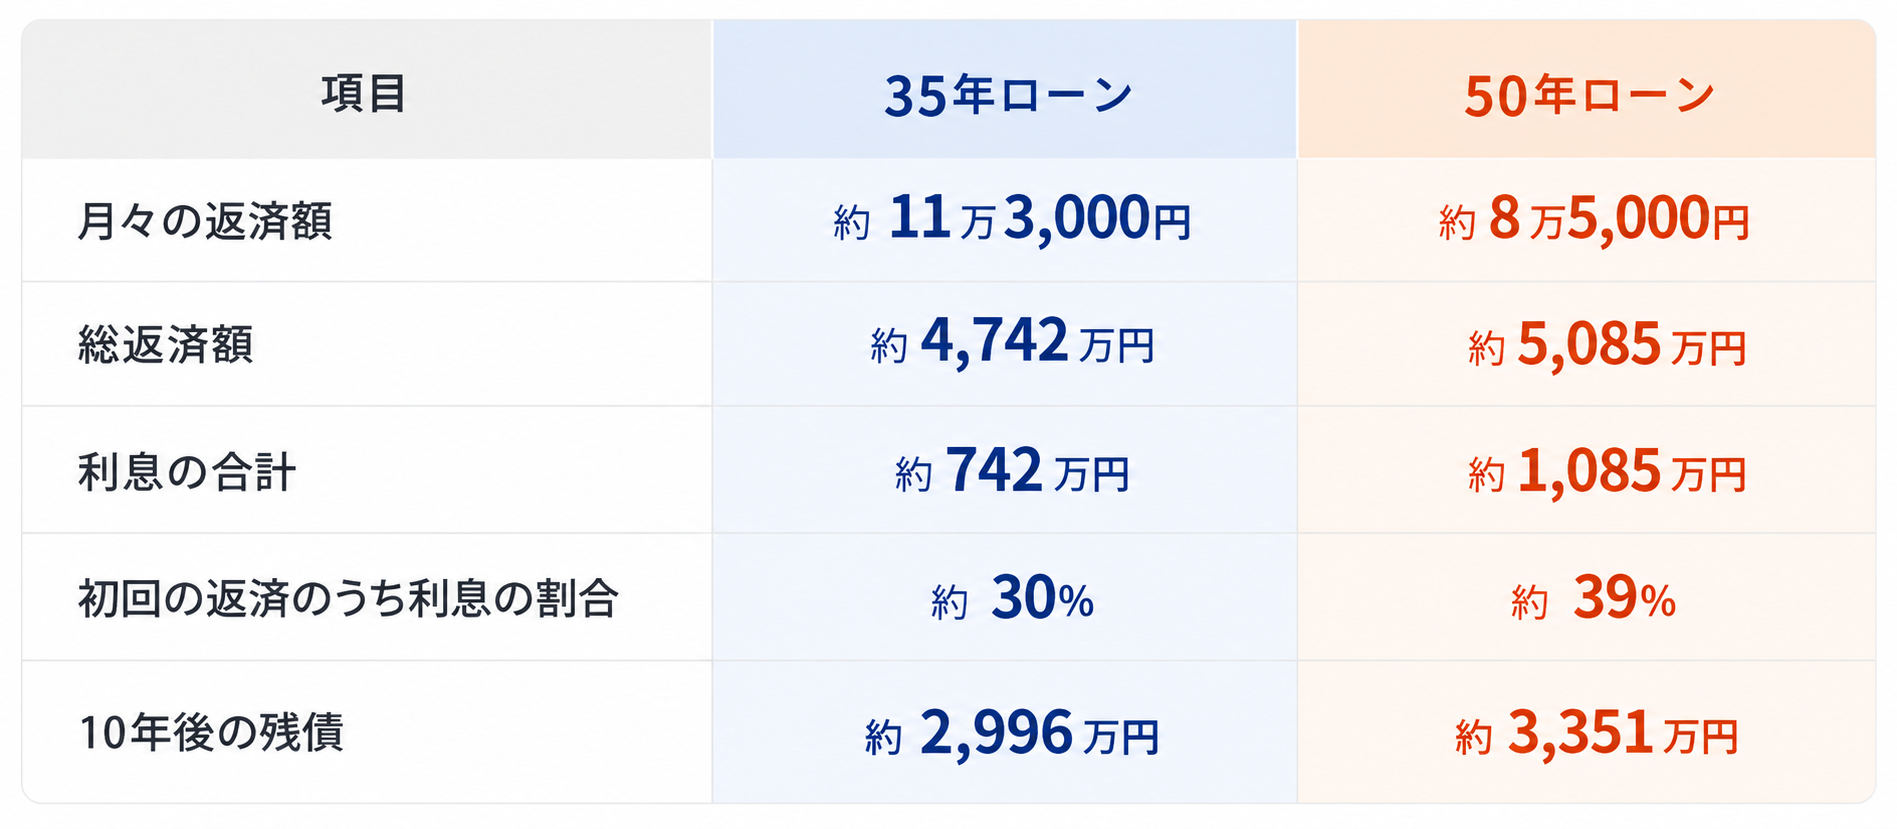
※金利は一例です。実際の金利は金融機関や時期によって異なり、50年ローンは35年より高めに設定されることもあります。
月々は約2万8,000円下がります
同じ4,000万円を借りても、50年にすると月々の返済額は約2万8,000円下がります。毎月の家計に余裕が生まれるのは大きな魅力です。
そのかわり総返済額は約340万円増えます
返済期間が長い分、支払う利息も増えます。この例では総返済額が約340万円増えました。さらに、50年ローンの金利が35年より0.2%高いと仮定すると、月々は約8万9,000円、総返済額は約5,321万円になります。金利の差が長い期間で効いてくることが分かります。
最初のうちは元本がなかなか減りません
住宅ローンの多くは、毎月の返済額が一定の「元利均等返済」です。この方式では、返済のはじめは利息の割合が大きく元本の減りが遅くなります。
上の表のとおり、50年ローンは初回の返済額のうち約4割が利息で、10年たっても、元本は約650万円しか減りません(35年ローンは約1,000万円)。この「減りの遅さ」が、あとで説明する売却時のリスクにつながります。
3. 50年ローンのメリット
月々の負担を抑えて暮らしにゆとりを持てる
毎月の返済額が下がることで、教育費や貯蓄、趣味など、ほかのことにお金を回しやすくなります。収入が安定しない時期や、これから家族が増える予定がある方にとって月々の安心感は大きなメリットです。
立地や広さなど、選べる物件の幅が広がる
借りられる金額の目安が上がるため、駅からの近さや広さなどこだわりたい条件に手が届きやすくなります。ただし、「借りられる金額」と「無理なく返せる金額」は別物です。
借りられる額が増えても、買う金額まで増やしすぎないことが大切です。ゆとりを持つなら、手取り収入に対して返済額を25%程度までに収めると無理が出にくいといわれます。
繰り上げ返済であとから期間を調整できる
50年で借りておいて、余裕ができたときに繰り上げ返済をすれば、返済期間を短くして利息を減らせます。繰り上げ返済には、返済期間を短くする「期間短縮型」と、月々の返済額を軽くする「返済額軽減型」があり、利息を減らす効果が大きいのは期間短縮型です。
「最初は月々を抑えて、あとから調整する」という使い方ができるのは、50年ローンの強みです。繰り上げ返済の手数料や条件は金融機関によって違うので事前に確認しておきましょう。
4. 知っておきたいリスクと、向き合い方
総返済額が増えます
先ほどの数字のとおり、利息の合計は35年より多くなります。対策は、余裕のあるときに期間短縮型の繰り上げ返済をして実質的な返済期間を短くしていくこと。「最長で借りて、短く返す」という発想が現実的です。
完済時の年齢に注意が必要です
たとえば40歳で50年ローンを組むと、完済は90歳。多くの金融機関では完済時の年齢に上限があるため、申し込める年齢が限られます。また、定年後も返済が続く場合は、退職金や年金を含めた老後の資金計画まで見ておく必要があります。
売却するとき、残債が多く残りやすくなります
元本の減るスピードがゆるやかなため、売却したいときにローンの残りが売却価格を上回ることがあります(オーバーローンといいます)。
先ほどの例でも、10年後の残債は35年ローンより約350万円多くなります。将来売却や住み替えの可能性があるなら、立地や管理状態がよく、値下がりしにくい物件を選ぶことがリスクを小さくするコツです。
金利が上がったときの影響を受けやすくなります
返済期間が長いと、金利が上がったときの影響を受ける期間も長くなります。同じ4,000万円で金利が1.0%から2.0%に上がった場合の月々の返済額を比べてみます。
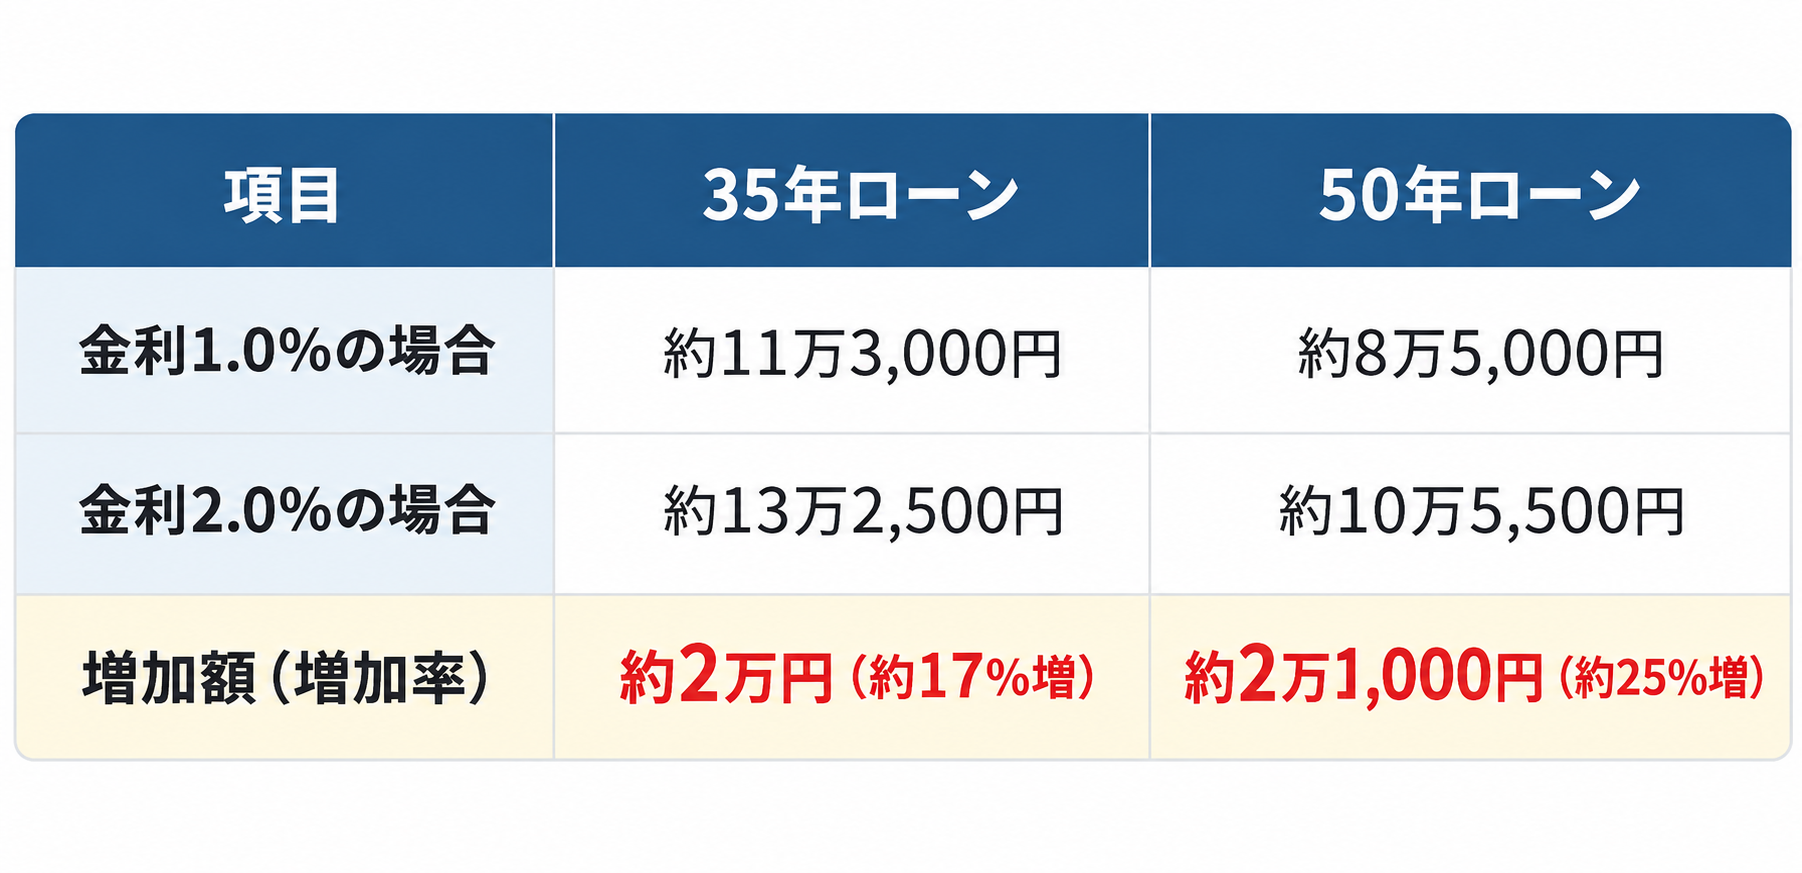
金額はほぼ同じでも、もともとの返済額が小さい50年ローンのほうが増える割合は大きくなります。変動金利の場合、金融機関によっては「5年ルール」「125%ルール」といった返済額が急に増えないしくみがあります。
ただし、返済額が変わらないあいだに金利が上がると、返済額のうち利息の割合が増えて元本の減りがさらに遅くなることもあります。金利が上がったらどうなるかをあらかじめ試算しておくと安心です。
住宅ローン控除を理由に期間を延ばすのはおすすめしません
住宅ローン控除は、年末のローン残高に一定の割合(現行制度では0.7%)をかけた額が、税金から差し引かれる制度です。
残債が多く残る50年ローンは、控除額が大きく見えることがあります。しかし、控除を受けられる期間は限られているのに対し利息は返済期間の全体にわたって払い続けます。控除のために返済期間を延ばすのは本末転倒になりかねません。控除の条件は制度改正で変わるため、最新の内容を確認したうえでおまけ程度に考えるのが安全です。
5. 審査で見られるポイントを知っておこう
50年ローンに限らず、住宅ローンの審査で何を見られるのかを知っておくと準備がしやすくなります。
「返済負担率」と「審査金利」
審査の中心になるのが、年収に対する年間返済額の割合を示す「返済負担率」です。多くの金融機関が30〜35%程度を上限にしています。
このとき、実際に借りる金利ではなくそれよりも高い「審査用の金利」で計算する金融機関が多いのがポイントです。たとえば、年収600万円で返済負担率の上限が35%、審査金利が3.5%と仮定すると、借りられる金額の目安は、35年で約4,230万円、50年で約4,950万円。返済期間を延ばすことで約720万円も差が出ます。
これが「50年にすると借りられる額が増える」といわれる理由です。
ただし、この金額は上限であって無理なく返せる金額ではありません。
勤続年数・雇用形態・ほかの借入れ
勤続年数や雇用形態(正社員、契約社員、個人事業主など)の見方は、金融機関によって異なります。
転職して間もない場合や、自営業の場合は特に差が出やすいところです。また、カードローンや自動車ローンなど、ほかの借入れがあると返済負担率に含めて計算されます。クレジットカードの延滞履歴や、スマートフォン本体の分割払いも信用情報に記録されます。完済や整理で状況が変わることもあるので気になる場合は早めに確認しておくと安心です。
団体信用生命保険(団信)への加入
多くの金融機関では団信への加入が融資の条件です。団信は、契約者が亡くなったり高度障害になったりしたときに残りのローンが保険でゼロになる仕組みです。
健康状態によっては加入できない場合がありますが、その場合でも加入条件をゆるやかにした団信(金利が上乗せされることが多い)や、団信への加入が任意のローンなど、選択肢が残っていることがあります。
物件の担保評価
金融機関は、購入する物件を担保として評価します。築年数、専有面積、立地、管理状態などによって、貸してくれる金額や返済期間が変わります。
特にリノベーション前提の物件や築年数の古い物件は金融機関による扱いの違いが出やすいところです。
6. 50年ローンが向いている人・慎重に考えたい人
向いているのはこんな方
・完済時の年齢に余裕がある方
・将来の収入アップや繰り上げ返済の見込みがある方
・立地や管理の良い物件を長く持つつもりの方
また、月々の返済額を抑えて、暮らしの余裕を優先したい場合も検討する価値があります。
慎重に考えたいのはこんな場合
・完済時の年齢が高くなる方
・数年以内に売却する可能性が高い方
また、「50年にしないと買えない」という場合は予算や物件の条件を見直すほうが結果的に安心なこともあります。
50年ローンは「無理をして買うためのしくみ」ではなく、「余裕を持って買うための選択肢」として使うのがおすすめです。
7. 「通るかな?」と不安なときは、ハイアーグラウンドにご相談ください
住宅ローンの審査は、金融機関ごとに見るポイントが違います。年収の見方、勤続年数や雇用形態の扱い、ほかの借入れの影響、物件の評価の仕方などによって、同じ人でも金融機関によって結果が変わることがあります。
「通るところ」を粘り強く探します
ハイアーグラウンドの営業担当は、とにかく「どこなら通る可能性があるか」を粘り強く探します。
都市銀行、地方銀行、ネット銀行、信用金庫など、金融機関ごとの特徴を踏まえて、あなたの状況や物件に合う選択肢を一緒に考えます。
借り方そのものも一緒に組み立てます
返済期間を35年・40年・50年で比べる、頭金を入れて借入額を調整する、収入合算やペアローンを検討する、審査の前にほかの借入れを整理しておく――。
借り方の工夫で結果が変わることもあります。「審査に通るか不安」「自分の場合はどんな選択肢があるのか知りたい」という段階でも大丈夫です。購入を決める前のご相談だけでも大歓迎です!
8. まとめ:50年ローンは「知って選べば」心強い選択肢です
50年ローンには、月々の負担を抑えられる大きなメリットがあります。一方で、総返済額、完済時の年齢、売却時の残債、金利上昇、そして築年数による制限といったリスクもあります。大切なのは、怖がりすぎず、しくみとリスクを数字で理解したうえで、自分の暮らしに合うかどうかを考えること。迷ったら、まずは気軽に相談してみませんか。
カテゴリー
2026.10.29
関連記事
新着物件
-
NEW
緑を望み開放感に浸る
21,500万円緑を望み開放感に浸る
中野区 中野駅3LDK/82.23㎡パークシティ中野ザタワーブリーズ
-
NEW
暮らしやすさの最前線
5,180万円暮らしやすさの最前線
目黒区 恵比寿駅1DK/39.37㎡秀和恵比寿レジデンス
-
NEW
四季の彩りを日常に纏う駒込暮らし
7,499万円四季の彩りを日常に纏う駒込暮らし
北区 駒込駅3LDK/70.00㎡古河ガーデンマンション
-
NEW 改装中
都心に宿る水辺の潤い
7,798万円都心に宿る水辺の潤い
江東区 南砂町駅4LDK/80.49㎡ナイスパークステイツ東陽町仙台堀川公園
-
NEW
宿場町の記憶と暮らす
11,680万円宿場町の記憶と暮らす
品川区 青物横丁駅1SLDK/59.00㎡サンクタス品川
-
NEW
目黒と恵比寿のいいとこどり
3,980万円目黒と恵比寿のいいとこどり
目黒区 目黒駅1DK/39.70㎡秀和目黒レジデンス
-
NEW
風格あるレジデンスで、ゆとりある日常
21,980万円風格あるレジデンスで、ゆとりある日常
港区 乃木坂駅3LDK/74.18㎡ライオンズマンション乃木坂
-
NEW
都心に、静けさをまとう
21,800万円都心に、静けさをまとう
港区 青山一丁目駅2LDK/115.36㎡ハイ・トリオ赤坂八丁目
-
NEW
心地良さが包みこむ
6,880万円心地良さが包みこむ
杉並区 明大前駅1SLDK/57.37㎡ゼファー明大前クローチェ
-
NEW
港区臨海エリアの静寂
8,998万円港区臨海エリアの静寂
港区 田町駅2LDK/51.84㎡メゾン田町
-
NEW
心が温まる瞬間
6,780万円心が温まる瞬間
目黒区 都立大学駅2SLDK/58.32㎡豊栄平町マンション
-
NEW
都心の景色を独り占め
9,370万円都心の景色を独り占め
新宿区 新大久保駅2LDK/71.75㎡西戸山タワーホウムズセントラルタワー
東京グラウンドの
その他サービス