
コラム
-
購入前にここだけ押さえればOK。はじめての中古マンション・チェックリスト10
- はじめての住まい購入
2026.10.30
-
独身・フリーランス・共働き。ライフスタイル別、はじめてのマンション購入Q&A
- はじめての住まい購入
2026.10.29
-
リノベ済みとリノベ前、実はお得なのはどっち?
- リノベあれこれ
- はじめての住まい購入
2026.10.29
-
内見から契約まで、実は難しくない。初めての住宅購入ロードマップ
- はじめての住まい購入
2026.10.29
-
「いつか」を「今」に変える、住宅購入の最初の一歩
- はじめての住まい購入
2026.10.29
-
月々いくらから?具体例で見る無理のない住宅購入のライン
- お金のこと
- はじめての住まい購入
2026.10.29
-
NEW
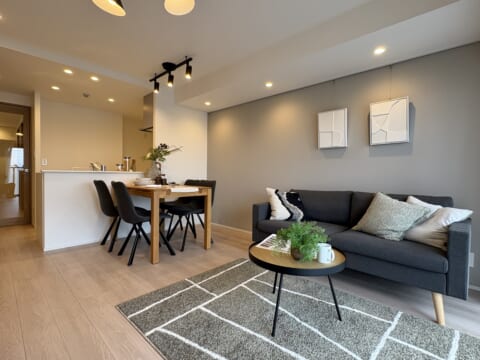
街角に好きが見つかる
7,590万円街角に好きが見つかる
練馬区 吉祥寺駅3LDK/66.27㎡クリオ吉祥寺弐番館
-
NEW
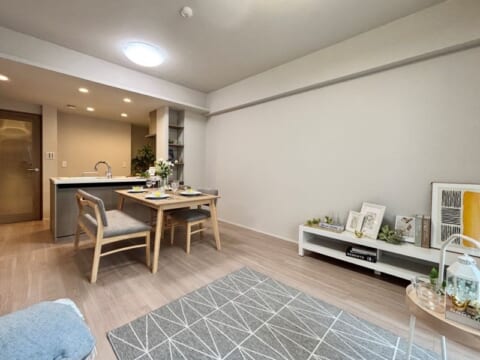
下町の情緒と便利さが調和する街
8,480万円下町の情緒と便利さが調和する街
板橋区 十条駅3LDK/74.27㎡レーベンハイム加賀プレシャスフォルム
-
NEW
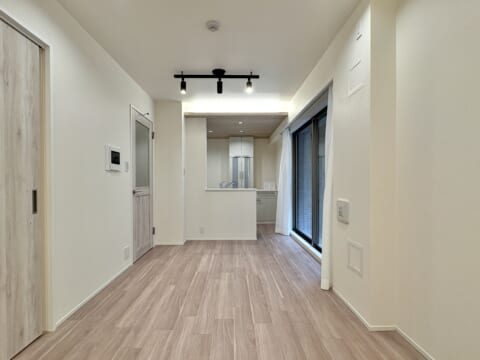
しっぽりと過ごす
7,490万円しっぽりと過ごす
渋谷区 南新宿駅1LDK/38.18㎡デュオ・スカーラ代々木
-
NEW
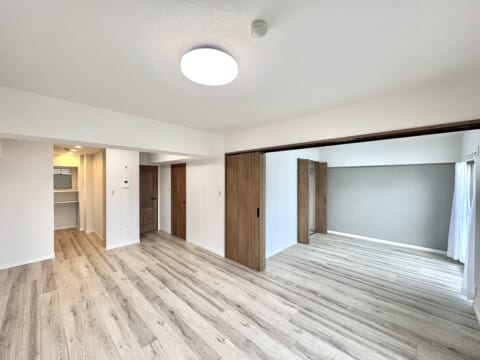
空と暮らす広々空間
6,880万円空と暮らす広々空間
新宿区 西早稲田駅1LDK+S/53.04㎡ニュータウンオークボ
-
NEW
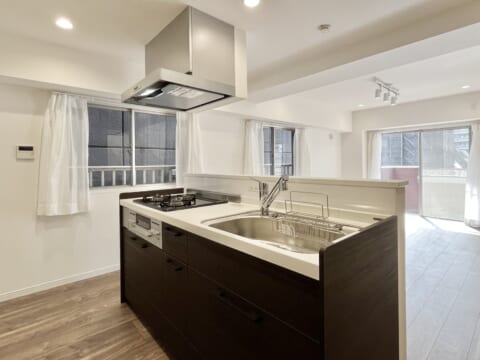
移りゆく眺めに癒されて
6,999万円移りゆく眺めに癒されて
品川区 五反田駅1LDK/44.82㎡リバーサイドNICハイム五反田
-
NEW
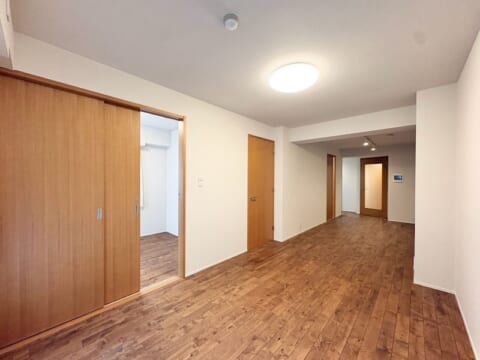
気ままな街歩きが楽しい西荻暮らし
8,980万円気ままな街歩きが楽しい西荻暮らし
杉並区 西荻窪駅2LDK/65.86㎡西荻ヒルズクレアヴィータ
すべて見る
独身・フリーランス・共働き。ライフスタイル別、はじめてのマンション購入Q&A
2026.10.29


「独身だけど、家を買ってもいいのかな」
「フリーランスだと住宅ローンは難しいって聞くけど…」
「共働きなら、どう借りるのがいいんだろう?」
住まいの購入を考え始めたとき、気になるのは「自分の働き方や暮らし方でも買えるのか」ということですよね。
実際に相談を受けていると、働き方や家族のかたちが多様になった今、ひとりで購入する方も、会社員以外の働き方で購入する方も、まったく珍しくありません。
大切なのは、自分のライフスタイルに合った進め方を知っておくことです。
この記事では、独身の方、フリーランスの方、共働きのカップルからよく寄せられる質問に、ライフスタイル別にお答えします。
目次
1. 独身・ひとり暮らしの方からよくある質問
Q. 独身でも住宅ローンは組めますか?
組めます。
住宅ローンの審査で見られるのは、年収や勤続年数、ほかの借り入れの状況などで、独身であること自体が不利になるわけではありません。
むしろ、ひとり暮らしの方は「自分の通勤や暮らしやすさだけを考えて選べる」のが大きな強み。
駅近のコンパクトな物件など、条件を絞って選びやすいんです。
Q. 将来結婚したら、どうすればいいですか?
結婚後もそのまま二人で暮らす方もいれば、売却して住み替える方、広い住まいに移る方もいます。
家を買うことは、一生そこに住むと決めることではありません。
立地を大切に選んだ中古マンションは、次の選択肢を残しやすいのが特長です。
「ひとりで住む今」と「この先の可能性」の両方を考えて選べると安心です。
Q. ひとり暮らしなら、どれくらいの広さがいい?
ひとり暮らしなら、1LDKや広めの1Rを選ぶ方が多いですが、在宅ワークの有無や趣味のスペースによって変わります。
ひとつ知っておきたいのが、住宅ローン控除には床面積の要件があること。
広告の面積と登記簿上の面積は違うことがあるので、控除を受けたい方は購入前に確認しておきましょう。
2. フリーランス・個人事業主の方からよくある質問
Q. フリーランスでも住宅ローンは組めますか?
組めます。
ただ、会社員とは審査の見られ方が少し違います。
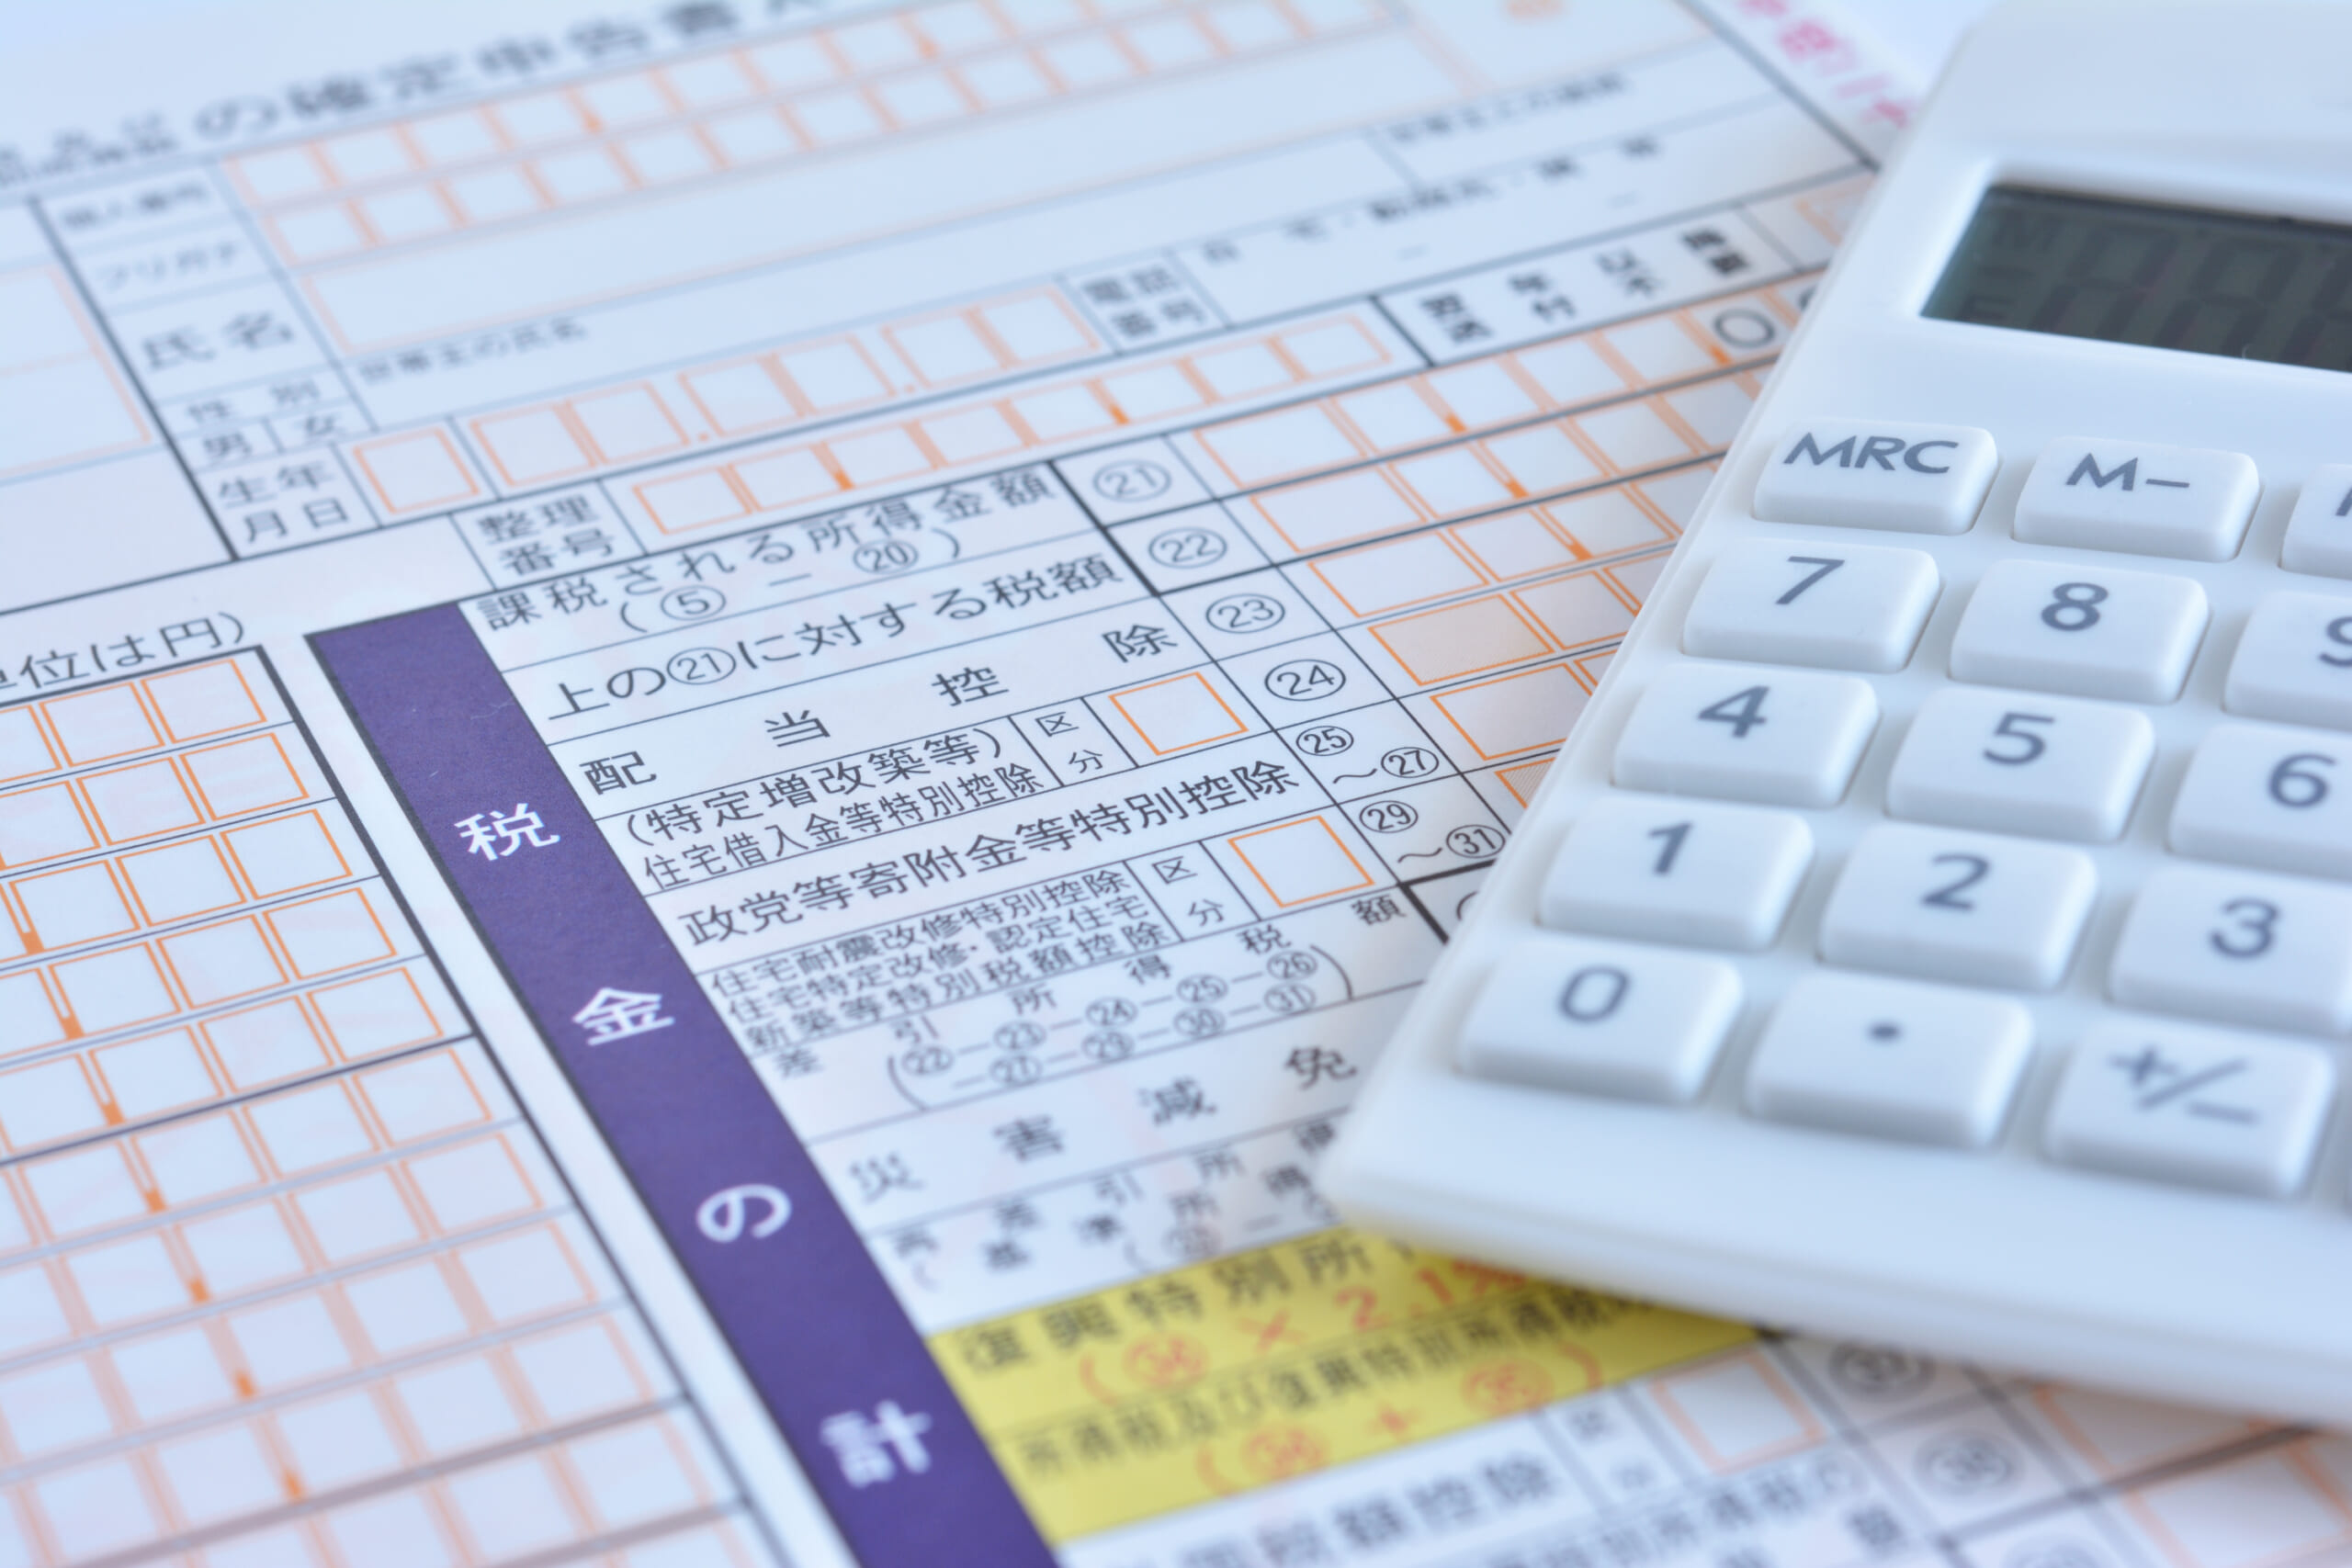
会社員は源泉徴収票の年収で判断されますが、フリーランスや個人事業主の方は、確定申告で申告した「所得」が基準になります。
また、収入の安定性を見るために、複数年分の確定申告書の提出を求められるのが一般的です。
Q. 経費を多めに計上していると、不利になりますか?
ここは、フリーランスの方が特に知っておきたいポイントです。
経費を計上して所得を抑えると、税金は少なくなりますが、住宅ローンの審査では「所得が少ない」と判断され、借りられる額が小さくなることがあります。
購入を考え始めたら、確定申告の考え方を税理士さんと一度相談しておくのもおすすめです。
数年先を見据えて準備しておくと、選べる物件の幅が広がります。
Q. 準備しておくといいことはありますか?
確定申告書や納税証明書をすぐに出せるよう、整理しておきましょう。
税金や国民健康保険料、年金の支払いが滞りなく済んでいることも大切です。
金融機関によって、自営業の方への審査の考え方は違います。
全期間固定金利の住宅ローンなど、選択肢をいくつか比べながら進めると、自分に合う借り方が見つかりやすくなります。
3. 共働きカップルの方からよくある質問
Q. 二人で買うなら、どんな借り方がありますか?
共働きの場合、主に3つの借り方があります。
一つ目は、どちらか一人の収入で借りる「単独ローン」。
二つ目は、二人がそれぞれ住宅ローンを組む「ペアローン」。
三つ目は、二人の収入を合わせて一人が借りる「収入合算」です。
ペアローンは借りられる額を大きくしやすく、二人とも住宅ローン控除を受けられる場合があるのがメリット。
その分、二人それぞれに契約や諸費用がかかります。
どれが合うかは、収入のバランスや将来の働き方で変わります。
Q. 結婚前のカップルでも、二人で買えますか?
金融機関によっては、婚約中の方や事実婚の方でもペアローンや収入合算を利用できる場合があります。
条件は金融機関ごとに違うので、早めに相談しておくとスムーズです。
Q. 将来、どちらかが働き方を変えたらどうなりますか?
出産や育児、転職などで、どちらかの収入が変わる可能性も考えておきたいところです。
「二人の収入があるから大丈夫」と借りられる上限まで借りるのではなく、どちらか一人の収入になった時期も想定して、無理のない返済額を決めておくと安心です。
4. 働き方が変わりそうなときによくある質問
Q. 転職を考えているのですが、先に買ったほうがいい?
住宅ローンの審査では、勤続年数も判断材料のひとつです。
転職の予定があるなら、購入と転職のどちらを先にするか、一度考えておくと計画が立てやすくなります。
Q. 会社員から独立を考えています。
独立を考えているなら、会社員のうちに購入を検討するのもひとつの方法です。
独立したばかりの時期は、確定申告の実績がまだ少ないため、審査で収入の安定性を示しにくいことがあるからです。
どちらを優先するかは、暮らし方や仕事の計画とあわせて考えてみてください。
5. どの働き方でも、共通して大切なこと
ライフスタイルや働き方が違っても、住まい購入で大切なことは同じです。
まずは、「借りられる額」ではなく「無理なく返せる額」を基準に予算を考えること。
次に、クレジットカードや各種の支払いを期日どおりに続けること。
そして、物件価格とは別にかかる諸費用の分を、手元に用意しておくこと。
この3つを押さえておけば、どんな働き方でも、安心して住まい探しを進められます。
6. まとめ:自分の働き方に合った進め方を知ることから
独身でも、フリーランスでも、共働きでも、住まいを購入することはできます。
大切なのは、自分の働き方やライフスタイルに合った借り方や準備を知っておくこと。
早めに知っておくほど、選べる物件や借り方の幅は広がります。
東京グラウンドでは、働き方や暮らし方に合わせた資金計画のご相談も承っています。
「自分の場合はどうなんだろう?」と思ったら、お問い合わせフォームや公式LINEからお気軽にご相談ください。
カテゴリー
2026.10.29
関連記事
-
- はじめての住まい購入
購入前にここだけ押さえればOK。はじめての中古マンション・チェックリスト10
2026.10.30
-
- はじめての住まい購入
独身・フリーランス・共働き。ライフスタイル別、はじめてのマンション購入Q&A
2026.10.29
-
- リノベあれこれ
- はじめての住まい購入
リノベ済みとリノベ前、実はお得なのはどっち?
2026.10.29
-
- はじめての住まい購入
内見から契約まで、実は難しくない。初めての住宅購入ロードマップ
2026.10.29
-
- はじめての住まい購入
「いつか」を「今」に変える、住宅購入の最初の一歩
2026.10.29
-
- お金のこと
- はじめての住まい購入
月々いくらから?具体例で見る無理のない住宅購入のライン
2026.10.29
新着物件
-
NEW
街角に好きが見つかる
7,590万円街角に好きが見つかる
練馬区 吉祥寺駅3LDK/66.27㎡クリオ吉祥寺弐番館
-
NEW
下町の情緒と便利さが調和する街
8,480万円下町の情緒と便利さが調和する街
板橋区 十条駅3LDK/74.27㎡レーベンハイム加賀プレシャスフォルム
-
NEW
しっぽりと過ごす
7,490万円しっぽりと過ごす
渋谷区 南新宿駅1LDK/38.18㎡デュオ・スカーラ代々木
-
NEW
空と暮らす広々空間
6,880万円空と暮らす広々空間
新宿区 西早稲田駅1LDK+S/53.04㎡ニュータウンオークボ
-
NEW
移りゆく眺めに癒されて
6,999万円移りゆく眺めに癒されて
品川区 五反田駅1LDK/44.82㎡リバーサイドNICハイム五反田
-
NEW
気ままな街歩きが楽しい西荻暮らし
8,980万円気ままな街歩きが楽しい西荻暮らし
杉並区 西荻窪駅2LDK/65.86㎡西荻ヒルズクレアヴィータ
-
NEW
都会のそばに、安らぎを
7,980万円都会のそばに、安らぎを
世田谷区 池尻大橋駅3LDK/60.07㎡シーアイマンション駒場A棟
-
NEW 改装中
静けさと落ち着きを残す、都心の私邸
98,000万円静けさと落ち着きを残す、都心の私邸
港区 乃木坂駅3SLDK/176.87㎡乃木坂パークハウス
-
NEW
季節の移ろいを感じる好立地
4,780万円季節の移ろいを感じる好立地
品川区 新馬場駅1LDK/39.48㎡東品川パークハイツ
-
NEW
心地よさが続く街時間
7,980万円心地よさが続く街時間
品川区 大森駅3LDK/64.80㎡大森パークハイツ
-
NEW
商店街が、暮らしの主役
5,980万円商店街が、暮らしの主役
品川区 武蔵小山駅1LDK/40.71㎡WTC武蔵小山マンション
-
NEW
交通利便性と活気あふれる下町の良さ
4,580万円交通利便性と活気あふれる下町の良さ
大田区 蒲田駅2DK/49.50㎡西蒲田スカイハイツ
東京グラウンドの
その他サービス